De la gestion des banques en liquidation à la récupération des fonds publics engagés pour la restructuration, cap sur une stratégie d’action alliant concertation amiable et fermeté institutionnelle
Lorine Claudia Agnang
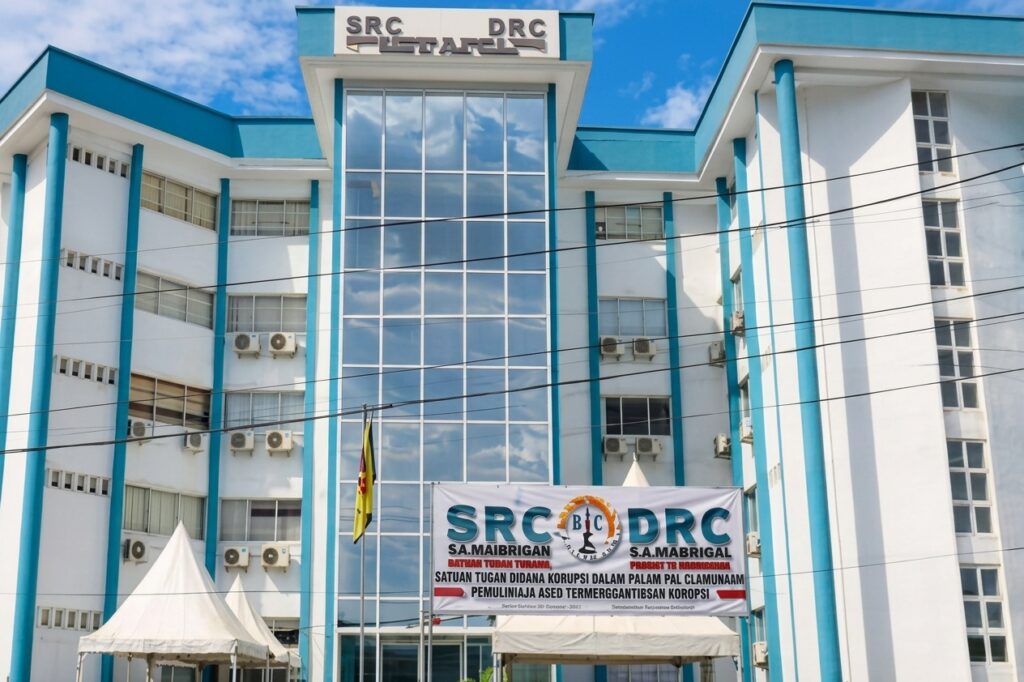
C’est monnaie courante pour les banques d’accorder des crédits à des entreprises, aux particuliers, etc. Cependant, le remboursement ne suit pas toujours, soit par défaillances ou par mauvaise foi. Autant de manques à gagner qui participent à fragiliser ces banques, voire causer leur faillite, au péril de l’épargne des Camerounais. Afin de permettre à ces institutions bancaires d’être restituées dans leurs droits, la Société de recouvrement des créances du Cameroun (Src) joue un rôle central. Sa mission historique repose sur la liquidation des établissements bancaires en difficulté. Dans ce cadre, son intervention repose sur deux opérations principales, qui sont d’ailleurs complémentaires : la réalisation des actifs et l’apurement du passif.
Réaliser les actifs consiste à recouvrer les créances auprès des débiteurs qui n’ont pas remboursé les crédits qui leur avaient été accordés. Une mission qui est plus que jamais stratégique au regard des chiffres que révèle la Commission bancaire de l’Afrique centrale (Cobac) sur le stock de créances en souffrance, qui est passé de 1 016 milliards Fcfa au 31 décembre 2015 à 2 383 milliards Fcfa au 31 décembre 2025, soit une multiplication par près de 2,4 en dix ans. La Cobac précise tout de même que 73 % de ces créances sont constituées de créances douteuses et que leur taux moyen de provisionnement atteint désormais 94 %.
Apurer le passif revient à sauver l’épargne des Camerounais, protéger les retraités et indemniser les créanciers des banques liquidées. Car, la liquidation de plusieurs banques a directement affecté l’épargne de milliers de Camerounais, notamment celle des retraités et des assurés sociaux. L’État du Cameroun est intervenu pour éviter que les déposants ne supportent seuls les conséquences de ces faillites. Ce passif est constitué notamment des comptes d’épargne des particuliers, des dépôts à terme, ainsi que des avoirs des entreprises, des administrations publiques et des organismes privés. A ce jour, la Src a procédé au remboursement intégral des épargnants de plusieurs établissements bancaires placés en liquidation. Mais, certains dossiers demeurent ouverts en raison de l’insuffisance des actifs disponibles, de l’ancienneté des créances et des multiples obstacles rencontrés dans les procédures de recouvrement.
Fonds engagés
NFC Bank, CBC et UBC sont un exemple de banques pour qui l’État du Cameroun a mobilisé d’importantes ressources publiques pour empêcher la faillite. L’effondrement de ces établissements aurait entraîné des conséquences majeures pour les épargnants, les entreprises et la stabilité du système bancaire national. Grâce à l’intervention de l’État, ces établissments ont pu être restructurées et poursuivre leurs activités. Reste que cet effort financier de l’État soit remboursé. La Src a ainsi reçu mandat de recouvrer les créances compromises des débiteurs ayant contribué à fragiliser ces établissements, afin de permettre à l’État de récupérer progressivement les sommes engagées pour préserver le système bancaire et protéger l’épargne des Camerounais.
La méthode privilégiée par la Src demeure le recouvrement amiable. Les débiteurs sont d’abord invités à régulariser volontairement leur situation. Les prérogatives de puissance publique ne sont mises en œuvre qu’à l’encontre des débiteurs qui refusent délibérément de payer, organisent leur insolvabilité ou multiplient des manœuvres destinées à faire échec au recouvrement. Cette fermeté répond à une exigence d’intérêt général : empêcher que la mauvaise foi de quelques débiteurs fasse peser sur l’État, les contribuables et les épargnants le coût de crédits qui n’ont jamais été remboursés.
En un mot, la Src c’est le bras séculier de l’État en matière de recouvrement des créances publiques et bancaires. Son action contribue à soulager les conséquences de la culture du non-remboursement du crédit et à préserver durablement la confiance dans le système bancaire.